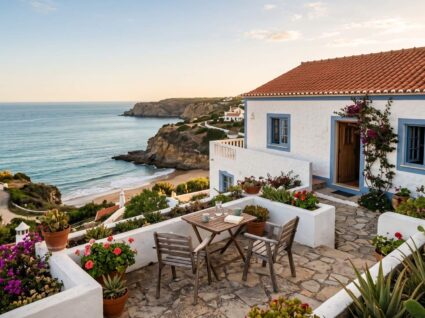
Comprar uma casa de férias para arrendar parece, à primeira vista, um investimento óbvio: paga-se a casa com as rendas e ainda sobra para as próprias férias. Mas o cálculo raramente é assim tão simples.
Antes da primeira reserva, há um ano inteiro de encargos fixos a contar, nomeadamente, IMI, condomínio, seguros e manutenção e uma escolha fiscal que separa quem lucra de quem apenas cobre despesas: alojamento local ou arrendamento tradicional. Faça as contas antes de assinar a escritura, porque o lucro do anúncio raramente é o lucro que fica no bolso.
Quanto custa comprar e manter a casa antes de pensar em lucro
Numa segunda habitação, o Banco de Portugal recomenda que os bancos não financiem acima de 80% do valor do imóvel (contra 90% na habitação própria e permanente), o que obriga a reunir uma entrada maior logo à partida. A isso somam-se, na compra, o IMT (que na segunda habitação conta desde o primeiro euro, sem a isenção de que beneficia a habitação própria até 106.346€) e o Imposto de Selo, de 0,8% sobre a aquisição e 0,6% sobre o valor financiado.
Depois da escritura, os custos fixos continuam a correr mesmo com a casa fechada:
- IMI – entre 0,3% e 0,45% do valor patrimonial, consoante o município, sem direito a isenção temporária nem a dedução familiar (benefícios reservados à habitação própria e permanente);
- Condomínio – cerca de 700€/ano num apartamento comum;
- Manutenção – regra prática de 1% do valor do imóvel por ano, mais em casas junto ao mar;
- Água, luz, seguros e comunicações – taxas fixas que não desaparecem com a casa vazia.
Num T2 de 250 mil euros, estes encargos somam facilmente vários milhares de euros por ano, antes mesmo de contar a prestação do crédito.
Alojamento local ou arrendamento tradicional: qual compensa mais
A forma como decide arrendar muda tudo. O alojamento local (AL) permite continuar a usar a casa fora da época alta, mas exige registo camarário e atividade aberta nas Finanças. O rendimento é tributado na categoria B, regime simplificado, através de um coeficiente previsto no artigo 31.º do Código do IRS: 0,35 do rendimento bruto é tributável na generalidade dos casos, mas esse coeficiente sobe para 0,50 em zonas de contenção, as áreas de pressão urbanística definidas pelos municípios, que cobrem justamente algumas das zonas mais procuradas de Lisboa e do Porto. É uma diferença que pode significar vários escalões de IRS a mais, por isso vale a pena confirmar, junto da câmara municipal, se o imóvel se situa numa dessas zonas antes de fazer as contas de rentabilidade.
Já o arrendamento habitacional tradicional tributa a renda a 25%, taxa que desde o Decreto-Lei n.º 97/2026 pode descer até 10% em contratos com renda até 2.300€/mês, mas exige um contrato de longa duração e abdicar do uso próprio da casa durante esse período.
Consulte um contabilista antes de escolher entre os dois regimes: a decisão certa muda com a localização, a frequência de uso que pretende manter e o seu escalão de IRS.
Litoral ou interior: onde o investimento compensa mais
No litoral, sobretudo no Algarve, a procura turística sustenta ocupações elevadas quase todo o ano, mas a entrada é a mais cara do país. No interior, a compra é mais barata, porém o mercado de arrendamento é mais limitado e a revenda tende a ser mais lenta. Calcule sempre a rentabilidade líquida (depois de impostos e custos fixos) e não apenas a receita bruta anunciada pelas plataformas.
O que acontece quando decide vender
Ao contrário da habitação própria, vender uma casa de férias tem impostos praticamente garantidos: para residentes, 50% da mais-valia soma-se aos restantes rendimentos e é tributada à taxa de IRS do titular. Desde 2026, o Decreto-Lei n.º 97/2026 abre uma exceção: reinvestir o valor da venda numa casa para arrendamento com renda até 2.300€/mês pode excluir essa mais-valia de tributação, desde que o imóvel fique arrendado pelo menos 36 meses nos primeiros 5 anos.
Uma casa de férias pode ser um bom investimento, mas só depois de somar todos os custos fixos, confirmar o regime fiscal certo (incluindo se está ou não numa zona de contenção) e verificar que a procura na zona escolhida justifica o esforço. Adiar essas contas não elimina os encargos: apenas atrasa a descoberta de que o “sonho de verão” pesa o ano inteiro no orçamento.
Receba as melhores dicas de poupança e economia no seu email. Subscreva a newsletter do Ekonomista e fique a par das estratégias que fazem a diferença no seu orçamento.
Autoridade Tributária e Aduaneira. (s.d.). Imposto anual – IMI e AIMI. Portal das Finanças. https://info.portaldasfinancas.gov.pt/pt/apoio_ao_contribuinte/Cidadaos/Casa_e_propriedades/Imposto_anual/Paginas/default.aspx
Banco de Portugal. (2018). Recomendação no âmbito dos novos contratos de crédito celebrados com consumidores. https://www.bportugal.pt/page/para-que-serve-medida-macroprudencial-para-os-novos-contratos-de-credito-celebrados-com
Decreto-Lei n.º 97/2026, de 20 de maio. Diário da República. https://diariodarepublica.pt/dr/detalhe/decreto-lei/97-2026-1124493227
Ordem dos Contabilistas Certificados. (2025, maio 12). IRS – Regime simplificado. https://www.occ.pt/en/node/1822526
República Portuguesa. (s.d.). Pedir isenção do Imposto Municipal sobre as Transmissões Onerosas de Imóveis (IMT). https://www.gov.pt/servicos/pedir-isencao-do-imposto-municipal-sobre-as-transmissoes-onerosas-de-imoveis-imt-