Share the post "Danos numa manifestação: quem paga o prejuízo em Portugal?"
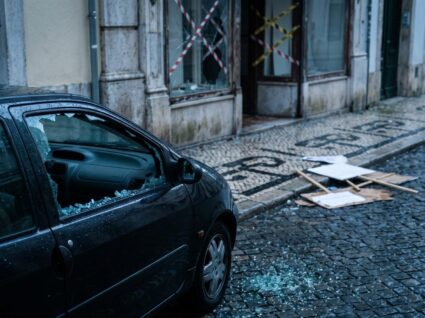
Chega à rua no dia seguinte e o carro tem o vidro partido. Ou abre a loja e encontra a montra estilhaçada. Houve uma manifestação na zona e alguém tem de pagar o prejuízo, mas quem?
Em Portugal, a regra é simples: quem causa os danos numa manifestação é quem paga. O problema é que, na maioria dos casos, o autor não é identificado e é aí que entram o seguro, o processo-crime e, em situações muito específicas, o próprio Estado.
Saber por onde começar faz diferença no bolso. Um carro sem cobertura de vandalismo ou uma queixa apresentada fora de prazo podem significar pagar sozinho toda a reparação.
Quem paga os danos de uma manifestação?
Quem destrói, risca, parte ou incendeia um bem alheio tem de indemnizar o dono. É o princípio geral da responsabilidade civil, previsto no artigo 483.º do Código Civil. Se o dano for causado por várias pessoas, todas respondem: o artigo 490.º abrange autores, instigadores e auxiliares, e o artigo 497.º torna a responsabilidade solidária, o lesado pode exigir a totalidade a qualquer um deles.
E os organizadores? O Decreto-Lei n.º 406/74, que regula o direito de reunião, obriga os promotores a dar aviso prévio à câmara municipal, mas não prevê nenhuma regra que os torne responsáveis pelos estragos feitos por quem participa. A exceção são as reuniões em recinto fechado sem presença policial, em que a lei lhes atribui a manutenção da ordem. Fora disso, só respondem se tiverem incentivado ou participado nos atos que causaram o dano.
Participar numa manifestação, por si só, também não obriga ninguém a pagar. Estar presente não é o mesmo que causar o prejuízo. Na prática, o caminho depende do tipo de bem danificado e de quem o danificou:
| Situação | Quem paga | O que fazer |
|---|---|---|
| Autor identificado | O autor (ou autores, solidariamente) | Queixa-crime e pedido de indemnização |
| Autor desconhecido, bem com seguro adequado | A seguradora | Participar o sinistro à seguradora |
| Autor desconhecido, sem seguro | O próprio lesado | Queixa-crime, para o caso de o autor vir a ser identificado |
| Dano causado pela atuação policial | O Estado, se a atuação for ilícita | Reclamação e ação nos tribunais administrativos |
| Bem público (paragem, semáforo, mobiliário urbano) | O autor; se não for identificado, a entidade pública | Cabe à câmara ou ao Estado exigir o pagamento |
O seguro cobre danos numa manifestação?
Pode cobrir, mas só se a apólice tiver a cobertura certa. É aqui que muitas pessoas descobrem, tarde demais, que estavam menos protegidas do que pensavam.
Carro vandalizado
O seguro obrigatório de responsabilidade civil, o chamado seguro contra terceiros — não paga os danos no próprio veículo. Segundo a DECO PROTeste, só um seguro de danos próprios com a cobertura de atos de vandalismo ou atos maliciosos protege o carro, incluindo em contexto de greves, tumultos e alterações da ordem pública.
O Fundo de Garantia Automóvel também não serve aqui, porque só intervém em acidentes de viação. Quem ainda não tem esta cobertura pode comparar o que inclui um seguro de danos próprios antes da próxima renovação.
Casa, condomínio ou loja
No seguro multirriscos, a cobertura relevante costuma chamar-se “greves, tumultos e alterações da ordem pública”. Em algumas apólices vem no pacote base; noutras é opcional e tem de ser contratada à parte. Nas condições de várias seguradoras, estes riscos aparecem como exclusão quando a cobertura não foi expressamente contratada.
Para comerciantes, convém verificar também a cobertura de perda de exploração ou interrupção da atividade. Uma montra partida custa a reparação, mas uma loja fechada três dias custa as vendas desses três dias.
Confirme hoje nas condições particulares da sua apólice se a cobertura existe e qual a franquia aplicada. Se tiver dúvidas sobre o que está incluído, veja o que cobre um seguro multirriscos.
Muitas apólices exigem que o sinistro seja participado no prazo de oito dias a contar da ocorrência. Depois de pagar, a seguradora pode exigir o valor ao autor dos danos, se este vier a ser identificado.
Como pedir indemnização ao autor dos danos
Sem seguro ou para recuperar a franquia, o caminho passa pelo processo-crime. Danificar um bem alheio é crime de dano, previsto no artigo 212.º do Código Penal.
O crime de dano simples é semipúblico, ou seja, o processo só avança se o lesado apresentar queixa. O prazo é de seis meses a contar do dia em que teve conhecimento do facto e de quem o praticou. Já o dano em bens de uso público, como mobiliário urbano, é dano qualificado e o Ministério Público avança sem queixa. Na prática, os passos são estes:
- Fotografe os danos, o local e, se possível, o contexto (faixas, grupos, hora);
- Peça orçamentos ou faturas de reparação;
- Apresente queixa na PSP, na GNR ou no Ministério Público;
- Peça a indemnização dentro do processo-crime, como manda a regra geral do Código de Processo Penal.
Se o autor for identificado mas o processo-crime não avançar, ainda é possível recorrer a um tribunal cível. O prazo geral para pedir indemnização é de três anos a contar do momento em que o lesado soube do seu direito.
Quando é o Estado que paga
O Estado não paga automaticamente os prejuízos de uma manifestação. Responde, isso sim, pelos danos causados pela atuação ilícita dos seus agentes. Se um carro ou uma loja forem danificados por uma intervenção policial ilegal ou desproporcionada, a Lei n.º 67/2007 permite pedir indemnização ao Estado.
A mesma lei prevê ainda o chamado funcionamento anormal do serviço: quando, perante as circunstâncias, seria razoavelmente exigível ao serviço público agir de forma a evitar os danos. Na prática, provar que a polícia podia e devia ter evitado os estragos é difícil e exige ação nos tribunais administrativos, normalmente com advogado.
Há ainda uma confusão frequente. A Comissão de Proteção às Vítimas de Crimes adianta indemnizações em nome do Estado, mas apenas a vítimas de crimes violentos com danos graves para a saúde física ou mental, e de violência doméstica. Danos materiais num carro ou numa montra ficam de fora.
Nos bens públicos, como semáforos, paragens, caixotes do lixo, a lógica repete-se. Se o autor não for encontrado, a reparação sai do orçamento da Câmara ou do Estado, ou seja, acaba paga por todos os contribuintes.
Antes de se manifestar ou de estacionar perto de uma manifestação anunciada, convém conhecer o que pode e não pode fazer ao abrigo do direito de manifestação.
O que fica a cargo de quem sofre o prejuízo
Não espere que alguém pague por si sem fazer nada. Entre a participação ao seguro, a queixa no prazo de seis meses e as provas recolhidas no próprio dia, quase tudo depende de quem foi lesado.
E o melhor momento para tratar disto não é depois da manifestação. É agora, com a apólice na mão: dez minutos chegam para confirmar se o carro tem cobertura de vandalismo e se a casa ou a loja estão protegidas contra tumultos.
Saiba o que o seu seguro cobre antes de precisar dele. Subscreva a newsletter do Ekonomista e receba todas as semanas os direitos, prazos e coberturas que protegem o seu orçamento.
Assembleia da República. (2007). Lei n.º 67/2007, de 31 de dezembro — Regime da Responsabilidade Civil Extracontratual do Estado e Demais Entidades Públicas. Diário da República. https://diariodarepublica.pt/dr/detalhe/lei/67-2007-628004
Assembleia da República. (2009). Lei n.º 104/2009, de 14 de setembro — Regime de concessão de indemnização às vítimas de crimes violentos e de violência doméstica. Diário da República. https://diariodarepublica.pt/dr/detalhe/lei/104-2009-489757
Caixa Geral de Depósitos. (s.d.). Seguro Fidelidade Multirriscos Empresas: informações pré-contratuais. https://www.cgd.pt/Empresas/Seguros/Documents/SeguroMultirriscosEmpresas-IPC.pdf
Câmara Municipal de Lisboa. (s.d.). Reunião, manifestação, comício ou desfile. https://informacoeseservicos.lisboa.pt/servicos/detalhe/reuniao-manifestacao-comicio-ou-desfile
DECO PROTeste. (s.d.). Se um veículo for vandalizado ou incendiado na sequência de tumultos, o seguro automóvel cobre os prejuízos? https://www.deco.proteste.pt/auto/seguro-automovel/noticias/carros-incendiados-seguro-cobre
Supremo Tribunal de Justiça. (2011). Acórdão de Uniformização de Jurisprudência n.º 7/2011, de 31 de maio. https://vlex.pt/vid/acord-supremo-tribunal-n-maio-2011-279353151
Tribunal da Relação de Coimbra. (2025, janeiro 28). Acórdão no processo n.º 3055/21.0T8CBR.C1. https://trc.pt/?p=48874