
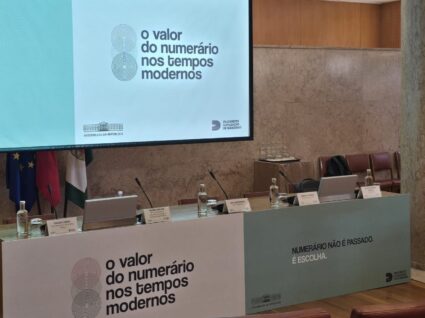
No dia 16 de setembro de 2026, a Denária Portugal entregou na Assembleia da República um manifesto dirigido a todos os grupos parlamentares, a defender que o pagamento em numerário continue garantido no comércio e nos serviços públicos. Para quem ouve o nome pela primeira vez, fica a pergunta óbvia: quem está por detrás desta associação e o que a move?
Perceber quem é a Denária ajuda a entender porque têm aumentado as queixas de consumidores a quem é recusado o pagamento em notas e moedas e o que pode mudar nos próximos anos com as novas regras europeias.
Quando nasceu a Denária Portugal e o que a moveu
A associação iniciou a sua atividade em finais de 2023, realizando a sua primeira conferência pública em fevereiro de 2024. O objetivo declarado é salvaguardar o direito dos consumidores a escolher notas e moedas como meio de pagamento, num momento em que o comércio começava a recusar dinheiro físico em nome da praticidade digital. A Denária não se define como uma associação contra o digital, defende, isso sim, que numerário e pagamentos eletrónicos devem coexistir, cabendo ao consumidor decidir como paga.
Quem lidera a associação
À frente da Denária Portugal estão dois nomes que se repetem nas notícias sobre o tema: Mário Frota, Mandatário da associação, jurista com décadas de trajeto na defesa dos direitos do consumidor e presidente emérito da Associação Portuguesa de Direito do Consumo (apDC); e Pedro da Cunha, Presidente Executivo, que tem sido a voz da associação nas apresentações públicas mais recentes, incluindo o manifesto de setembro de 2026.
O que defende a Denária no terreno
Além da pressão política, a associação recolhe denúncias de consumidores e empresas que recusam numerário, e privilegia ações pedagógicas junto do tecido empresarial antes de pedir sanções. Em setembro de 2025, a Denária citou dados do Banco de Portugal de 2022 para alertar sobre os chamados “desertos de numerário”: 1.276 freguesias portuguesas (cerca de 41% do total) não tinham, nessa altura, qualquer ponto de acesso a dinheiro físico. É por isso que a associação olha com agrado para projetos-piloto de acesso ao numerário fora da rede tradicional de Multibanco, como os postos autorizados em gasolineiras.
Que resultados já teve a pressão da associação
Um inquérito da Pitagórica, promovido pela Denária e divulgado pela agência Lusa em março de 2025 junto de cerca de 900 portugueses, mostrou que 22% já tinham visto um pagamento em numerário ser-lhes recusado, mais 8 pontos percentuais do que num inquérito equivalente de 2023. Do mesmo estudo: 92% dos inquiridos defende que a aceitação de dinheiro físico devia ser obrigatória por lei, 63% apoia a aplicação de coimas a quem recusa (mais 13 pontos face ao inquérito anterior) e 89% considera que cabe ao Estado facilitar o acesso ao numerário. Apenas 9% defende o desaparecimento do dinheiro físico.
Estes números têm sustentado o argumento central da associação junto dos deputados: o acesso ao dinheiro físico é, para a maioria dos portugueses, uma questão de direito, não de nostalgia.
O que diz a lei e o que muda com as novas regras europeias
Em Portugal, notas e moedas em euros têm curso legal ao abrigo da Recomendação 2010/191/UE, e o Banco de Portugal é claro: o credor tem, em regra, o dever de aceitar numerário, só podendo recusá-lo em casos justificados pela boa-fé (por exemplo, desproporção entre o valor da nota e o montante devido). O problema, reconhecido pelo próprio Banco de Portugal, é que não existe ainda um regime sancionatório específico para quem recusa dinheiro físico sem motivo válido.
Portugal já tem, por outro lado, um limite legal para pagamentos em numerário: 3.000 euros por transação para residentes (500 euros no caso de impostos), ao abrigo da Lei n.º 92/2017. A partir de 10 de julho de 2027, soma-se a este quadro o Regulamento (UE) 2024/1624, que fixa um teto europeu comum de 10.000 euros para pagamentos em numerário, mas apenas em transações onde pelo menos uma das partes atue como profissional ou empresa, não entre particulares.
Enquanto o Parlamento decide se cria uma sanção para quem recusa notas e moedas, a decisão do dia a dia continua nas mãos de quem paga: insistir no direito ao dinheiro físico, ou aceitar que o cartão se torne, na prática, a única opção.
Mantenha-se atualizado sobre economia e finanças pessoais. Subscreva a newsletter Ekonomista e leia sobre as mudanças que afetam o seu orçamento e as estratégias para poupar mais.
Banco Central Europeu. (2024, maio 27). Perguntas frequentes sobre o numerário. https://www.ecb.europa.eu/euro/cash_strategy/faqs/html/index.pt.html
Banco de Portugal. (s.d.). Acceptance as means of payment. https://www.bportugal.pt/en/page/acceptance-means-payment
Parlamento Europeu e Conselho da União Europeia. (2024). Regulamento (UE) 2024/1624. EUR-Lex. https://eur-lex.europa.eu/legal-content/PT/ALL/?uri=CELEX:32024R1624