Share the post "Seguro contra sismos: 4 em cada 5 casas estão a descoberto"
Só cerca de uma em cada cinco casas em Portugal tem seguro contra sismos. As estimativas mais recentes da Associação Portuguesa de Seguradores (APS) apontam para 19% das habitações, e a própria ASF fala num valor em torno dos 20%.
A explicação está na forma como o seguro da casa funciona. A cobertura de fenómenos sísmicos é facultativa, paga-se à parte e não está incluída no seguro de incêndio obrigatório dos prédios. Muitos proprietários só descobrem a lacuna quando leem a apólice ou depois do abalo.
E mesmo quem tem a cobertura pode ter surpresas. Com uma franquia de 5% sobre um capital de 150.000 euros, os primeiros 7.500 euros de prejuízo ficam sempre por conta do dono da casa.
O que cobre o seguro contra sismos
O seguro contra sismos é uma cobertura opcional do seguro multirriscos habitação. Paga os danos causados no edifício, no recheio ou em ambos, consoante o que foi contratado — por tremores de terra, terramotos, erupções vulcânicas, maremotos e fogo subterrâneo, incluindo os incêndios que resultem destes fenómenos.
Há um pormenor que pesa muito na indemnização. Nas condições especiais desta cobertura, é prática corrente tratar como um único sinistro todos os abalos ocorridos nas 72 horas seguintes aos primeiros prejuízos. O sismo principal e as réplicas desse intervalo contam, em regra, como um só evento.
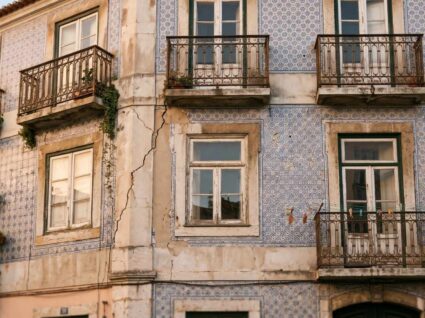
Ficam normalmente de fora os danos que resultem da má conservação do edifício. Rachas antigas, infiltrações por resolver ou estruturas degradadas podem levar a seguradora a recusar parte da indemnização. Fotografias recentes da casa ajudam a provar o estado do imóvel antes do sismo.
Depois de um abalo, a participação à seguradora deve ser feita por escrito, o mais depressa possível e nunca além de 8 dias, segundo as regras explicadas pela Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF). Guarde os bens danificados e evite obras definitivas antes da peritagem, além das necessárias para travar mais estragos.
Porque o seguro de incêndio do prédio não chega
Quem vive num apartamento já tem, por lei, um seguro. O artigo 1429.º do Código Civil obriga a segurar contra incêndio as frações e as partes comuns dos edifícios em propriedade horizontal. É aqui que nasce a confusão mais comum.
A apólice uniforme do seguro obrigatório de incêndio, aprovada pela Norma Regulamentar n.º 16/2008-R, exclui expressamente o incêndio decorrente de fenómenos sísmicos. Ou seja: se um sismo provocar um incêndio no prédio, o seguro mínimo não paga, nem as chamas, nem as paredes abaladas.
O mesmo vale para os seguros de condomínio que se limitam ao obrigatório. Na próxima assembleia, pergunte à administração que coberturas tem o seguro de condomínio do prédio e o que é obrigatório por lei.
Nas moradias que não estão em propriedade horizontal, não há sequer seguro obrigatório por lei. Já quem comprou casa com crédito habitação tem, em regra, um multirriscos exigido pelo banco, mas isso não garante a cobertura sísmica. Confirme nas condições particulares se está incluída.
Quanto custa e como funcionam as franquias
Quanto custa a cobertura de fenómenos sísmicos
Não há um preço fixo. Segundo a DECO PROteste, o prémio é calculado em função do capital seguro, da zona do país onde fica o imóvel e do ano de construção. A franquia escolhida também mexe no valor. Quanto mais antiga a casa e mais elevado o risco da região, mais cara fica a proteção.
A referência pública mais citada já tem alguns anos. Em 2017, na proposta que apresentou para um sistema de cobertura sísmica, a APS estimava um custo entre 26 e 78 euros por ano, consoante a zona. O cenário era uma casa com capital de 125.000 euros (só paredes), construída entre 1960 e 1975 e com franquia de 5%.
Feitas as contas, são entre cerca de 2,17 euros e 6,50 euros por mês. Não há estimativa oficial mais recente: os valores praticados hoje só se conhecem pedindo simulações.
Os Açores e o Algarve são as regiões de risco mais elevado e, por isso, muitas seguradoras não aceitam subscrever a cobertura nessas zonas. Em imóveis antigos, a recusa também é comum. Nesses casos, compare várias propostas antes de desistir. Peça a simulação com o capital correto e com a cobertura de recheio incluída e excluída. Só assim percebe quanto custa cada parte.
Franquias: quanto fica do seu bolso
A franquia é a parte do prejuízo que o segurado suporta. Na cobertura sísmica, não é um valor fixo: corresponde a uma percentagem do capital seguro, normalmente 5% ou 10%. A mais alta baixa o prémio, mas aumenta a fatura depois do sismo, por isso, é desaconselhável escolher franquias acima do mínimo para pagar menos.
Para uma casa com capital seguro de 150.000 euros, as contas ficam assim (assumindo que a franquia é deduzida ao prejuízo):
| Prejuízo | Seguro paga (franquia 5% = 7.500 €) | Seguro paga (franquia 10% = 15.000 €) |
|---|---|---|
| 5.000 € | 0 € | 0 € |
| 30.000 € | 22.500 € | 15.000 € |
| 150.000 € (destruição total) | 142.500 € | 135.000 € |
Rachas e estuques caídos num abalo moderado podem nem chegar à franquia. A cobertura sísmica protege sobretudo contra danos graves, não contra pequenos estragos.
O capital seguro deve corresponder ao custo de reconstrução da casa, não ao valor de mercado nem ao valor do empréstimo. Se ficar abaixo, aplica-se a regra proporcional. No exemplo da ASF, uma casa com custo de reconstrução de 100.000 euros, segura por 80.000 euros, recebe só 80% do prejuízo: num dano de 50.000 euros, a seguradora paga 40.000 euros, sem contar ainda com a franquia.
Antes de renovar, reveja o capital e o que cobre o seu seguro multirriscos habitação. Um capital desatualizado corta a indemnização duas vezes: pela regra proporcional e pela franquia.
O seguro vai ser obrigatório?
Em abril de 2026, o Governo anunciou no programa Portugal Transformação, Recuperação e Resiliência (PTRR) a criação de um Fundo de Catástrofes Naturais e Sísmicas, associado a um seguro obrigatório para habitações. Estão previstos 20 milhões de euros para rever o regime de seguros e montar o sistema, com apoio do Estado às famílias com menos recursos.
Ainda não existe lei publicada nem data de entrada em vigor, e o Ministério das Finanças não tinha esclarecido se as regras chegariam ainda em 2026 ou só em 2027. Até lá, a cobertura sísmica continua facultativa. Para acompanhar o desenho da medida, consulte o que se sabe sobre o seguro obrigatório contra catástrofes.
Faça as contas antes do próximo abalo
Entre 2 e 6,50 euros por mês, na estimativa de 2017 da APS para cobrir só as paredes, contra a reconstrução de uma casa de 150.000 euros do próprio bolso. Mesmo que os prémios atuais sejam mais altos, a diferença de escala fala por si.
Abra a apólice hoje, procure a expressão «fenómenos sísmicos» e confirme três números: capital seguro, franquia e prémio. É a única forma de saber se a casa está mesmo protegida, antes de ser preciso.
Mantenha-se a par das mudanças que afetam a sua casa. Subscreva a newsletter Ekonomista, compreenda as mudanças nos seguros, impostos e contas da casa que afetam o seu orçamento e as estratégias para poupar mais.
Autoridade de Supervisão de Seguros e Fundos de Pensões. (2021). Seguro de habitação [Brochura informativa]. https://www.todoscontam.pt/sites/default/files/2021-07/brochura_informativa_-_seguro_de_habitacao.pdf
Código Civil, aprovado pelo Decreto-Lei n.º 47344, de 25 de novembro de 1966, art. 1429.º (versão consolidada).
DECO PROteste. (2023, maio 22). José Galamba de Oliveira: cobertura de risco sísmico em Portugal é “manifestamente insuficiente”. https://www.deco.proteste.pt/dinheiro/seguro-multirriscos-habitacao/noticias/jose-galamba-oliveira-cobertura-risco-sismico-portugal-manifestamente-insuficiente
DECO PROteste. (2026a, junho 25). Seguro para catástrofes naturais: saiba como proteger casa e carro antes que seja tarde. https://www.deco.proteste.pt/dinheiro/comprar-vender-casa/dicas/seguro-catastrofes-naturais-saiba-proteger-casa-carro-antes-seja-tarde
DECO PROteste. (2026b, junho 25). Sismo: o que fazer e como proteger-se? https://www.deco.proteste.pt/casa-energia/condominio/dicas/sismo-fazer-proteger
Governo de Portugal. (2026). PTRR cria fundo de catástrofes e avança com seguros obrigatórios. https://portugal.gov.pt/pt/gc25/comunicacao/noticias/ptrr-cria-fundo-de-catastrofes-e-avanca-com-seguros-obrigatorios
Instituto de Seguros de Portugal. (2008). Norma Regulamentar n.º 16/2008-R, de 18 de dezembro: Parte uniforme das condições gerais e especiais da apólice de seguro obrigatório de incêndio. Diário da República.